

Pragmatyzm i presja kosztowa. Polski rynek pracy w 2026 roku
Wstęp. Urealnienie na polskim rynku pracy
Polska gospodarka w 2026 roku wkracza w etap, który eksperci rynku pracy coraz częściej określają mianem urealnienia. Po latach dynamicznych zawirowań, gorączkowej walki o pracowników za wszelką cenę oraz szybkich, dwucyfrowych podwyżek pensji, krajobraz zawodowy w kraju wyraźnie się stabilizuje. Niska stopa bezrobocia, która przez długi czas stanowiła jednoznaczny symbol tak zwanego rynku pracownika, przestała automatycznie oznaczać dyktowanie warunków ze strony zatrudnionych.
Najnowsza, dwudziesta edycja raportu Barometr rynku pracy przygotowana przez Gi Group Holding wskazuje na głęboką zmianę nastrojów po obu stronach relacji zawodowych. Raport opiera się na badaniach ilościowych zrealizowanych na przełomie lutego i marca 2026 roku przy współpracy z kluczowymi organizacjami gospodarczymi. Po stronie pracowników badanie przeprowadzono metodą CAWI na reprezentatywnej próbie pracujących Polaków, natomiast po stronie pracodawców zastosowano wywiady telefoniczne wspomagane komputerowo CATI, obejmując kadry zarządzające firm z sektorów przemysłowego, usługowego, handlowego oraz logistycznego. Zgromadzony materiał wykazuje, że zarówno kadra zarządzająca, jak i sami pracownicy zaczynają kierować się pragmatyzmem oraz chłodną kalkulacją, wykazując się dużą dozą budżetowej powściągliwości.
Obserwowana obecnie stabilizacja nie jest jednak oznaką powszechnego dobrostanu czy braku wyzwań, lecz bezpośrednim wynikiem narastającej presji kosztowej, wyższych obciążeń operacyjnych oraz niepewności gospodarczej. Decyzje dotyczące zatrudnienia oraz wynagrodzeń przestały być napędzane wizją agresywnej ekspansji biznesowej. Zamiast tego stają się przemyślaną odpowiedzią na rosnące wymogi formalne, koszty utrzymania firm oraz konieczność ciągłej optymalizacji procesów. Rynek pracy staje się bardziej dojrzały, a codzienne decyzje kadrowe opierają się na dokładnym bilansowaniu zysków i strat.
Podwyżki pod dyktando przepisów, nie dynamiki rynku
Analiza wzrostu wynagrodzeń stanowi jeden z najbardziej wyrazistych dowodów na to, że polski rynek pracy zwolnił tempo i dostosowuje się do twardych realiów gospodarczych, a oczekiwania płacowe pracowników uległy zauważalnemu obniżeniu. Podczas gdy we wcześniejszych latach zdecydowana większość zatrudnionych liczyła na coroczne, automatyczne zwiększanie uposażenia, obecnie na podwyżkę w najbliższych miesiącach wskazuje 53,4% badanych. Oznacza to odczuwalny spadek w porównaniu do ubiegłych trzech lat - odpowiednio: 2,6 p.p. mniej w ostatnim roku, 6,2 p.p. dwa lata temu, 8,1 p.p. trzy lata temu. Stopniowo zanika więc zjawisko skokowego wzrostu płac, co przez pewien czas traktowano jako rynkowy standard.
Kluczowe pytanie dotyczy jednak rzeczywistych motywacji stojących za decyzjami płacowymi przedsiębiorstw. Okazuje się, że podnoszenie wynagrodzeń w 2026 roku rzadko wynika z chęci przebicia ofert konkurencji w walce o unikalne talenty. Głównym motorem wzrostu pensji stały się czynniki regulacyjne i wymogi prawne. Aż 68,3% przedsiębiorstw deklaruje, że podstawową przyczyną podnoszenia stawek jest ustawowy wzrost płacy minimalnej. Presja inflacyjna znalazła się na drugim miejscu, uzyskując 42,3% wskazań, podczas gdy chęć docenienia i zatrzymania obecnej kadry została podana przez 39,2% firm. Presja ze strony samych kandydatów i pracowników stanowi powód podwyżek jedynie dla 28,6% organizacji. Natomiast dostosowanie płac do wymogów rynkowych wybrało 19,4% pracodawców.
Dane wskazują, że pracodawcy realizują podwyżki przede wszystkim pod dyktando przepisów oraz ogólnej sytuacji makroekonomicznej. Taki układ sił prowadzi do powszechnego zjawiska spłaszczania siatki płac, co staje się szczególnie dotkliwe dla sektora małych i średnich przedsiębiorstw. Sukcesywne podnoszenie najniższego wynagrodzenia bez proporcjonalnego zwiększania budżetów dla doświadczonych specjalistów zmniejsza różnice dochodowe między stanowiskami wykonawczymi a ekspertami. W efekcie przedsiębiorstwa zmagają się z rosnącym niezadowoleniem kluczowych pracowników, nie mając jednocześnie przestrzeni budżetowej na zaspokojenie ich roszczeń.
Główne powody podwyżek w przedsiębiorstwach
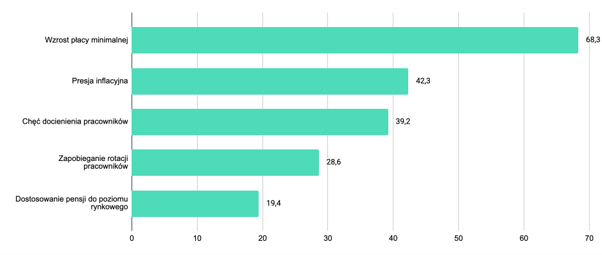
Źródło: Barometr rynku pracy, edycja 20, 2026. (N=227 • Firmy, które w ostatnim kwartale zwiększyły wynagrodzenie lub planują podniesienie wynagrodzenia)
Koszty wygrywają z rozbudową zespołów
Opisana wstrzemięźliwość płacowa przekłada się bezpośrednio na politykę zatrudnienia. Przedsiębiorstwa przestały powiększać swoje zespoły z wyprzedzeniem i skrupulatnie analizują rentowność każdego tworzonego etatu. Zwiększenie zatrudnienia w najbliższym czasie planuje jedynie 13,7% badanych firm, co stanowi odczuwalny spadek w ujęciu rocznym. Zdecydowana większość organizacji stawia na utrzymanie dotychczasowego stanu zatrudnienia lub jedynie odtwarzanie wakatów powstałych po naturalnym odejściu pracowników. Reorganizacja wewnętrzna oraz optymalizacja istniejących zasobów ludzkich stały się priorytetem zarządów, doprowadzając do znacznego wydłużenia procesów rekrutacyjnych i wzrostu wymagań stawianych nowo zatrudnianym osobom.
Najbardziej niepokojącym sygnałem świadczącym o zmianie nastrojów jest jednak wzrost liczby przedsiębiorstw przygotowujących się do redukcji etatów. Planowanie zwolnień deklaruje obecnie 9,8% organizacji (wobec 4,9% rok wcześniej), co stanowi najwyższy wynik odnotowany w Barometrze rynku pracy od 2017 roku. Choć odsetek ten wciąż wskazuje na względną stabilność całego rynku, to wyraźnie sygnalizuje, że okres bezwarunkowej ochrony miejsc pracy dobiegł końca, a firmy są skłonne do podejmowania trudnych decyzji restrukturyzacyjnych.
Przyczyny zapowiadanych cięć kadrowych pozwalają lepiej zrozumieć priorytety współczesnego biznesu. Wbrew obawom społecznym i przekazom medialnym, głównym czynnikiem skłaniającym do redukcji nie są nowoczesne technologie. Za kluczowy powód zwalniania pracowników przedsiębiorstwa uznają wzrost ogólnych kosztów pracy, wskazany przez 26,6% firm oraz szeroko zakrojone procesy restrukturyzacyjne, stanowiące 20,3% odpowiedzi. Zjawisko automatyzacji oraz wdrażania rozwiązań opartych na sztucznej inteligencji odpowiada za decyzje o redukcji etatów jedynie w 5,6% przypadków. Wskazuje to jednoznacznie, że współczesne zwolnienia są efektem poszukiwania bezpośrednich oszczędności operacyjnych w odpowiedzi na rosnące obciążenia podatkowo-składkowe oraz koszty energii i surowców, a nie bezpośrednim skutkiem technologicznego zastępowania ludzi przez algorytmy. Technologia stanowi wsparcie w podnoszeniu wydajności, jednak to twarde koszty pracownicze decydują o strukturze zatrudnienia.
Chęć zmiany kontra obawa o stabilność
Postawy samych pracowników w 2026 roku cechuje wyraźny dualizm. Z jednej strony rośnie potrzeba stabilizacji i bezpieczeństwa socjalnego, z drugiej zaś utrzymuje się stosunkowo duży odsetek deklaracji chęci zmiany miejsca pracy. Aż 42% zatrudnionych przyznaje, że rozważa zmianę pracodawcy w perspektywie najbliższych dwóch lat. Analiza tych danych wskazuje, że mobilność zawodowa koncentruje się na dwóch skrajnych biegunach struktury społeczno-demograficznej.
Najwyższą gotowość do zmiany wykazują osoby najmłodsze, w wieku od 18 do 24 lat, gdzie wskaźnik ten sięga aż 58,7% oraz specjaliści o wysokim poziomie dochodów, zarabiający powyżej 10 000 PLN netto miesięcznie, wśród których zmianę planuje 59% badanych. Pierwsza grupa szuka wyższych zarobków początkowych, szybszego awansu i lepszych warunków startowych, druga natomiast ma pełną świadomość własnej unikalnej wartości rynkowej i poszukuje dalszych przestrzeni do rozwoju osobistego oraz atrakcyjniejszych pakietów pracowniczych lub menedżerskich.
Jednocześnie w całym społeczeństwie odczuwalny jest narastający niepokój o ciągłość zatrudnienia. Dokładnie 33,3% badanych zgłasza bezpośrednie obawy dotyczące utraty obecnego miejsca pracy, co stanowi widoczny wzrost poczucia niepewności w porównaniu z latami wcześniejszymi. Poczucie zagrożenia jest szczególnie widoczne w branżach najbardziej narażonych na wahania koniunkturalne, takich jak transport i logistyka, gdzie obawy deklaruje 46,6% pracujących, oraz handel, w którym wskaźnik ten osiąga poziom 42%.
Rozczarowanie obecnym miejscem zatrudnienia ma przy tym różnorodne podłoże. Choć kwestie finansowe pozostają na pierwszym miejscu, będąc głównym powodem niezadowolenia dla 37% pracowników, to ogromną rolę odgrywają czynniki związane z brakiem perspektyw, na co zwraca uwagę 26% respondentów. Podobny wynik uzyskała odpowiedź wskazująca brak jasnych ścieżek rozwoju zawodowego oraz możliwości awansu. Pokazuje to, że wstrzymanie awansów i ograniczenie budżetów szkoleniowych przez oszczędzające firmy może być ważną przyczyną frustracji oraz tzw. cichego odchodzenia (ang. quiet quitting) zespołów z organizacji.
Podsumowanie. Nowy kształt rynku pracy
Polski rynek pracy w 2026 roku nie znajduje się w stanie zapaści, ale wymaga od wszystkich uczestników zmiany dotychczasowych nawyków i postaw. Kluczowymi pojęciami na nadchodzące lata stają się pragmatyzm, elastyczność oraz wzajemne urealnienie oczekiwań. W nadchodzących miesiącach należy spodziewać się dalszego nacisku na efektywność procesów wewnętrznych, elastyczne formy współpracy oraz stałe podnoszenie kwalifikacji zawodowych przez pracowników, zwłaszcza w obszarze kompetencji cyfrowych i specjalistycznych.
W warunkach ograniczonych budżetów płacowych pracodawcy zmuszeni są szukać alternatywnych, pozapłacowych metod przyciągania i zatrzymywania pracowników. Na rynku utrzymuje się przy tym wyraźny paradoks rekrutacyjny. Mimo rosnącej ostrożności firm i spowolnienia procesów zatrudniania, aż 45,7% przedsiębiorstw stale zgłasza trudności z pozyskaniem odpowiednich pracowników. Oznacza to, że podstawowym wyzwaniem rynku pozostaje niedopasowanie kompetencyjne, a nie sam brak chętnych do pracy. Z kolei znaczna mobilność zawodowa przedstawicieli najmłodszego pokolenia jest jasnym sygnałem dla działów personalnych. Utrzymanie młodych talentów wymaga pilnego zweryfikowania tradycyjnych ścieżek kariery, przemodelowania systemów motywacyjnych oraz dostosowania stylów zarządzania do oczekiwań nowej generacji pracowników.
Pełna wersja dwudziestej edycji raportu Barometr rynku pracy oferuje ponadto szereg dodatkowych, pogłębionych analiz, które nie zostały omówione w niniejszym opracowaniu, a stanowią cenne źródło wiedzy dla praktyków HR i kadry zarządzającej. Można znaleźć tam między innymi szczegółowe dane na temat satysfakcji zawodowej i narastającego zjawiska przeciążenia obowiązkami, które staje się jedną z głównych barier wzrostu produktywności. Raport analizuje również wpływ wdrażania sztucznej inteligencji na efektywność procesów operacyjnych, kwestię gotowości firm do realizacji unijnych przepisów w zakresie przejrzystości wynagrodzeń, a także szczegółowe zestawienia sektorowe dla branży handlowej, produkcyjnej czy logistycznej oraz najpopularniejsze kanały poszukiwania zatrudnienia przez Polaków.
Autor artykułu:
Bibliografia

Artykuł powstał przy wsparciu AI
- Gi Group Holding (2026), Barometr rynku pracy, edycja 20. kwiecień 2026.
Badanie wskaźnikiHR 2026
Zmierz 59 wskaźników efektywności personalnej, w tym absencję, fluktuację i efektywność pracy.

Badanie satysfakcji w Twojej firmie
13 wymiarów oceny, aktualne benchmarki ogólnopolskie, branżowe i regionalne.
Newsletter rynekpracy.pl
Zapisz się i otrzymuj bezpłatne artykuły i ciekawostki
z wynagrodzeń.